写在前面:学而思和新东方股价暴跌,单日跌幅堪比财务造假的瑞幸咖啡。但最后倒下的,一定不是它们,而是作业帮和猿辅导之类。

(一)政策重伤的是谁
以雷霆之势,为学生减负的新政策落地。
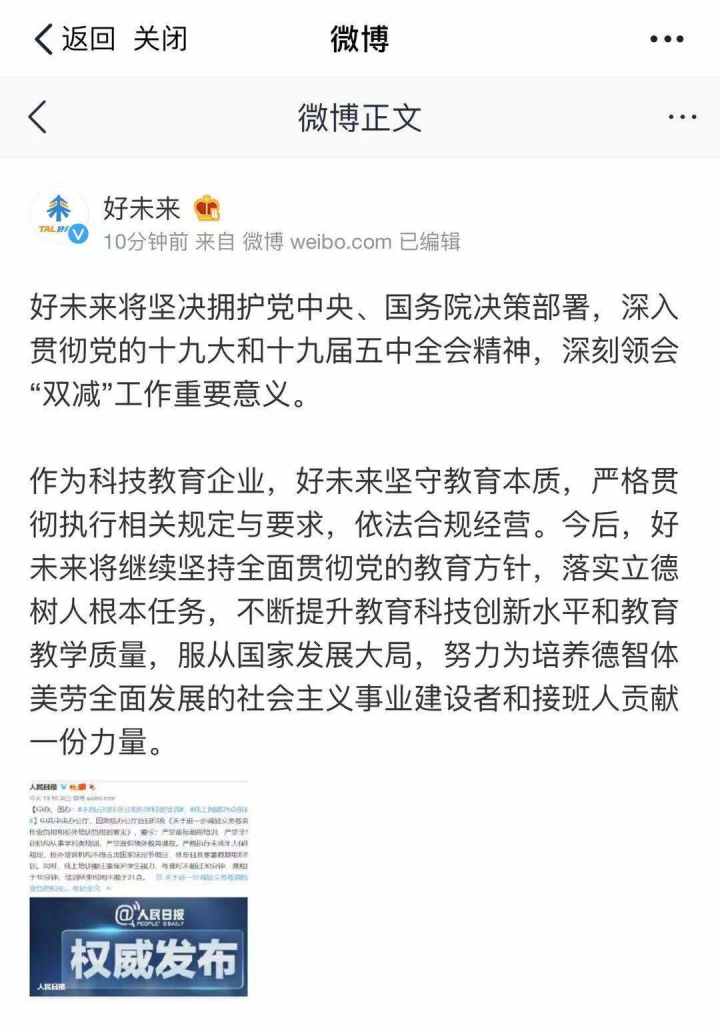
学而思的母公司好未来,以及新东方、高途,也以雷霆之势急速暴跌。
美股上市的好未来,一晚跌去70%,股价收盘6块钱。
在刚过完年的彼时,好未来股价最高触及90元。
在疫情加持下,风光无限。
90元跌到6块钱,跌去了95%。
5个月的光景,还持有股票的人,应该想拿豆腐拍死自己。
而美股的新东方也从20元,跌到接近3元。
相对好那么一点点。
而高途就更惨,从150元杀到3.5元。
把裤衩都要跌没了。

但是,这些公司股价跌这么惨,尚且不致命。
为什么?
先看政策细则,里面三句话尤其关键:
各地不再审批新的面向义务教育阶段学生的学科类校外培训机构。
现有学科类培训机构统一登记为非营利机构。
学科类培训机构一律不得上市融资,严禁资本化运作。
这三句话,翻译成白话就是,
在里面的可以继续,但是要整改,新的不会再有了。但在里面的也融不到钱扩张了。
这条赛道,由于疫情的原因,去年大幅度的涌入资本。
现在等于告诉这些资本,你们被闷杀了。
因为资本风投的这些教育机构,以后上不了市。
当场内的这些玩家,不能上市后,资本投入的钱,没有退出机制。
风投只有靠IPO上市,让二级市场去接盘,自己才能套现离场。
当IPO上市的渠道封锁后,也不会有新的资金进场和接盘,大家避之不及。
那风投没了,自己花利息借钱呢?
这也是灵魂拷问了。
你现在都是非盈利机构了,你拿什么钱还利息。
对银行有一个很形象的形容,晴天送伞,雨天收伞。
除了银行,还有其他渠道吗?
也没了。
所以,在这种局面下,只要目前已经上市的头部玩家,
学而思、新东方、高途这些,
积极响应政府的号召,进行针对性的整改。
熬过了寒冬,并活下来,
未来虽不会再有巨额收益,但依靠教育赛道,跑赢GDP还是不在话下。
那剩下的那些没上市的玩家,
比如猿辅导和作业帮,
当初借由风投大量融资,企图通过在线教育对头部的学而思和新东方弯道超车,
现在这种机会已经被彻底扼杀。
这种模式放在地产领域就是恒大对万科、保利实现弯道超车。
两者都是借由资本加杠杆,差异只是恒大的杠杆是债务,要还钱。
猿辅导和作业帮的风投是稀释股权,不用还钱。
当地产信贷收紧时,恒大的现金流就出现压力。
而教育的风投盛宴,虽然不用还债,但资本失去退出通道,只能戛然而止。

至于赛道外等待进场的玩家,现在连门票都没有了。
虽然头部公司,股价暴跌。
但政策真正重伤的,都埋在台面下,不为人知。
(二)看头部玩家的财务数据
通过看学而思(好未来)的财务数据,可以得出几个清晰的结论。

学而思上市后的扩张可以分两段,15年前和15年后。
15年之前,整体稳步扩张,
经营活动产生的现金(真金白银),在10亿上下。
投资和融资也非常克制,规模扩张稳健。
15年之后,迅速迈开脚步扩张,
经营活动净额从16年的20亿开始,在20年突破60亿,
这是好现象,说明赚到钱了。
同时段,用来扩张的投资活动净额迅速增长,
16年才34亿。
到20年疫情期间,逆势大扩张,
花出去的钱比收进来的多了176亿。
但是,通过融资活动的净额可以看出,
扩张的钱都是融来的,
可以是股权融资,也可以是债权融资。
其中特别需要关注的是2020年,
这一整年,真金白银经营性现金流是63亿,
但是扩张多用了176亿。
这显然是无法覆盖的,主要靠多融资319亿搞定。
16至19年,虽然也在大步扩张,
但是投资活动和经营活动的差距不大,
都是合理范围内去抢占市场,步子迈的不算大。
接着看利润,

回溯十年数据,学而思长期的利润都在稳定增长,
但是,19年和20年,净利润为负。
是行业发生了变化还是企业发生了变化?

企业角度看,学而思的毛利率长期稳定,一直在50%上下,
但是,净利率在19年和20年快速下滑,
这导致了连续两年的亏损。
那净利率的下滑,无非是费用快速增长所致,
我们拆分管理费用和销售费用。

通过研报数据可以看到,
19年开始销售费用率快速提高,呈45度上升。
管理费用相对小幅增长。
这也可以得知,整个行业应该产生了大量的竞争者,
导致学而思只能投入大量的销售费用与对手一战。
我们从各大综艺节目的培训机构广告,应该也能感受这一变化。
19年的竞争者入局,加上20年的疫情,
在线教育发展得如火如荼,大量资本进入赛场。
猿辅导在20年融资35亿美元,作业帮融资23.5亿美元。
行业头部企业学而思,即使不想扩张,也只能被动应战。
同样的事情,也发生在新东方身上。

学而思在18年开始扩张,至目前已经基本将一线和二线城市全覆盖。
这也和它的净利润、净利率、投资活动现金流、融资活动现金流的变化相匹配。
那作为挑战者,由于上市通道关闭,投资方直接被埋。
在行业清退后,活下来的只能是几大龙头。
这倒也是政策想看到的,
大量中小机构退出,行业向头部集中,更好管理。
也更好控制风险。
(三)头部企业会怎么做
首先是积极按照政策要求,
该整改的整改,该遵守的遵守。

资本投入骤降,战线逐步收缩。
储备好子弹(现金流)准备过冬。
好在新东方和学而思,分别手握100亿和200亿的现金储备。
两者之中,无疑新东方更好,有息债务很少。
而学而思,在20年新发行了债券。
如果要比烂,有更烂的在下面。大块头过冬总是有优势。
冬天过去后,当对手没能从冬眠中醒过来,
春机勃勃时,又一轮新的生机逐渐到来。
(四)结语
新东方和学而思的股价,飞流直下。
大可不必待在下面接飞刀,
留着中长期观察,倒也是不错。
 微信扫一扫打赏
 支付宝扫一扫打赏